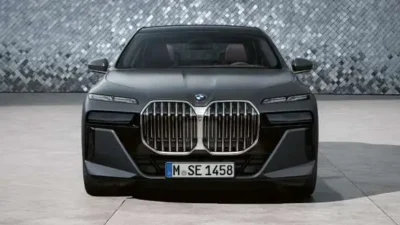
GAET otomotif – Kepemilikan kendaraan mewah seperti sedan flagship asal Jerman di Indonesia tidak hanya menuntut kesiapan finansial dalam hal pembelian dan perawatan, tetapi juga kepatuhan terhadap kewajiban perpajakan yang melekat. Pajak BMW Seri 7 mencakup berbagai komponen biaya mulai dari Pajak Kendaraan Bermotor (PKB) tahunan hingga Bea Balik Nama Kendaraan Bermotor (BBNKB) serta Pajak Penjualan atas Barang Mewah (PPnBM) yang disesuaikan dengan regulasi fiskal berlaku di Indonesia. Di sisi lain, lanskap perpajakan modern kini semakin luas, mencakup pula kepatuhan atas transaksi digital luar negeri dan instrumen administratif terkait bagi para pelaku ekonomi dan wajib pajak.
Daftar Isi
Memahami Komponen Pajak BMW Seri 7 di Indonesia
Sebagai kendaraan di kelas premium, besaran pajak tahunan untuk lini Seri 7 tentu berada di kategori yang signifikan.
Berdasarkan ketentuan perpajakan daerah dan nasional di Indonesia, perhitungan Pajak Kendaraan Bermotor (PKB) dipengaruhi oleh Nilai Jual Kendaraan Bermotor (NJKB) serta koefisien bobot yang mencerminkan tingkat kerusakan jalan atau polusi.
Selain PKB tahunan, pemilik juga perlu memperhatikan pembayaran SWDKLLJ (Sumbangan Wajib Dana Kecelakaan Lalu Lintas Jalan) serta kewajiban lima tahunan untuk penggantian pelat nomor dan penerbitan STNK baru.
Aspek penting lainnya dalam pembelian kendaraan mewah adalah pengenaan Pajak Penjualan atas Barang Mewah (PPnBM) yang diatur secara ketat oleh pemerintah guna menjaga keadilan perpajakan.
Tarif PPnBM untuk kendaraan bermotor didasarkan pada tingkat emisi gas buang serta kapasitas silinder mesin, di mana teknologi modern pada sedan mewah sering kali beririsan langsung dengan insentif atau ketentuan tarif khusus yang berlaku pada tahun fiskal berjalan.
BMW Seri 7 Mesin Bensin (Contoh: 735i / 740Li):
- Pajak tahunan (PKB) berkisar antara Rp17 juta hingga Rp24 juta per tahun, ditambah Sumbangan Wajib Dana Kecelakaan Lalu Lintas Jalan (SWDKLLJ) sebesar Rp143.000Berdasarkan aturan kendaraan listrik (seperti Permendagri No. 6/2023 dengan insentif PKB/BBNKB 0% atau tarif khusus), pajak tahunan pertama atau regulasi khusus mobil listrik untuk BMW i7 berkisar mulai dari Rp443.000 (khusus komponen SWDKLLJ dan administrasi di beberapa wilayah),
namun jika mengacu pada Nilai Jual PKB murni, angkanya bisa mencapai sekitar Rp46 juta hingga Rp50 juta tergantung wilayah dan kebijakan insentif aktif yang diterapkan
Keterkaitan dengan Transaksi Digital Luar Negeri dan SPP-TDLN
Dalam dinamika perpajakan mutakhir di Indonesia, kepatuhan wajib pajak tidak lagi sebatas pada kepemilikan aset fisik seperti kendaraan bermotor, melainkan juga merambah ke ranah digital global.
Topik mengenai ‘Transaksi Digital Luar Negeri dan SPP-TDLN’ menjadi relevan bagi wajib pajak yang sering melakukan aktivitas ekonomi lintas batas, pemanfaatan jasa digital luar negeri, atau pengelolaan administrasi perpajakan internasional.
Wajib pajak diimbau untuk memahami bagaimana mekanisme pemotongan atau pemungutan pajak atas transaksi elektronik lintas yurisdiksi, termasuk pentingnya pemahaman mendalam mengenai Surat Pemberitahuan Penelitian (SPP) atau instrumen administratif terkait Transaksi Digital Luar Negeri (TDLN).
Kepatuhan yang komprehensif mencakup pelaporan aset kekayaan—termasuk kendaraan mewah—sekaligus transparansi penghasilan dan pengeluaran dalam ekosistem digital global.
Kewajiban Pelaporan dan Sinergi Data Perpajakan
Direktorat Jenderal Pajak (DJP) terus mengoptimalkan sistem pengawasan berbasis data untuk memastikan seluruh wajib pajak melaporkan harta kekayaannya secara jujur dan transparan dalam Surat Pemberitahuan (SPT) Tahunan.
Kepemilikan kendaraan berharga tinggi seperti BMW Seri 7 tercatat secara sistemik melalui integrasi data registrasi kepolisian dan sistem administrasi perpajakan.
Oleh karena itu, keselarasan antara profil penghasilan wajib pajak dengan aset yang dimiliki menjadi kunci utama dalam menghindari potensi pemeriksaan atau koreksi fiskal.
Di saat bersamaan, transparansi atas transaksi digital luar negeri juga diawasi melalui pertukaran informasi otomatis (*Automatic Exchange of Information* / AEOI) serta regulasi domestik terkait perdagangan melalui sistem elektronik (PMSE).
Wajib pajak yang memiliki mobilitas tinggi, baik dalam hal investasi aset mewah di dalam negeri maupun transaksi digital lintas batas, dituntut untuk senantiasa memperbarui pemahaman mereka terhadap regulasi perpajakan yang dinamis.
Langkah Strategis bagi Wajib Pajak Pemilik Aset Mewah
Menghadapi kompleksitas aturan perpajakan saat ini, kepatuhan sukarela (*voluntary compliance*) tetap menjadi fondasi utama.
Bagi pemilik kendaraan seperti BMW Seri 7 serta pelaku transaksi digital global, tertib administrasi adalah langkah terbaik untuk meminimalisir risiko hukum.
Konsultasi dengan tenaga ahli perpajakan yang kompeten juga kerap disarankan guna memastikan seluruh kewajiban fiskal—baik pajak kendaraan bermotor, PPnBM, maupun pelaporan transaksi luar negeri—telah dilaksanakan sesuai dengan ketentuan perundang-undangan yang berlaku di Indonesia.