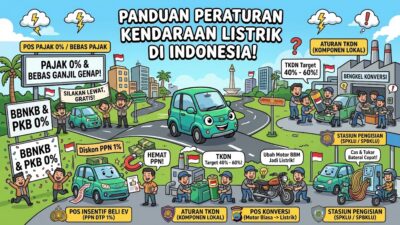
GAET Otomotif – Pemerintah Indonesia resmi memberlakukan kebijakan keringanan pajak kendaraan bermotor mobil listrik sebagai bagian dari strategi nasional mendorong transisi energi dan menekan emisi karbon dari sektor transportasi. Kebijakan ini mencakup sejumlah insentif fiskal yang secara langsung meringankan beban konsumen, mulai dari pengurangan tarif Pajak Kendaraan Bermotor (PKB) hingga pembebasan Bea Balik Nama Kendaraan Bermotor (BBNKB), menjadikan kepemilikan mobil listrik jauh lebih terjangkau dibandingkan kendaraan konvensional berbahan bakar fosil.
Daftar Isi
Apa Itu Pajak Kendaraan Bermotor untuk Mobil Listrik?
Pajak Kendaraan Bermotor (PKB) adalah pajak daerah yang dikenakan atas kepemilikan atau penguasaan kendaraan bermotor, termasuk mobil listrik berbasis baterai (Battery Electric Vehicle/BEV).
Namun, berbeda dari kendaraan konvensional, mobil listrik mendapatkan perlakuan pajak yang lebih menguntungkan sesuai regulasi yang berlaku.
Di Indonesia, dasar hukum pengenaan pajak kendaraan bermotor diatur melalui Undang-Undang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (UU HKPD), yang memberikan kewenangan kepada pemerintah daerah untuk menetapkan besaran tarif dalam batas tertentu.
Secara umum, tarif PKB untuk kendaraan bermotor listrik berbasis baterai ditetapkan lebih rendah dibandingkan kendaraan bermesin konvensional.
Sejumlah daerah bahkan memberlakukan tarif PKB nol persen atau mendekati nol untuk kategori kendaraan listrik, sebagai bentuk dukungan terhadap program elektrifikasi kendaraan nasional.
Jenis Pajak yang Berlaku untuk Mobil Listrik
Setidaknya terdapat beberapa komponen pajak yang perlu dipahami oleh calon pemilik maupun pemilik mobil listrik di Indonesia:
- Pajak Kendaraan Bermotor (PKB): Pajak tahunan atas kepemilikan kendaraan. Untuk kendaraan listrik berbasis baterai, tarif PKB ditetapkan lebih rendah, bahkan beberapa daerah menerapkan tarif 0%.
- Bea Balik Nama Kendaraan Bermotor (BBNKB): Pajak yang dikenakan saat terjadi perpindahan kepemilikan kendaraan. Sejumlah kebijakan memberikan keringanan atau pembebasan BBNKB untuk kendaraan listrik guna mendorong penjualan.
- Pajak Pertambahan Nilai (PPN): Komponen pajak pusat yang dikenakan atas penjualan kendaraan bermotor baru, termasuk mobil listrik. Pemerintah pusat melalui kebijakan tertentu sempat memberikan insentif PPN ditanggung pemerintah (DTP) untuk kategori kendaraan listrik tertentu.
- Pajak Penjualan atas Barang Mewah (PPnBM): Untuk kendaraan listrik berbasis baterai murni (BEV), tarif PPnBM ditetapkan sebesar 0%, menjadikannya lebih kompetitif secara harga dibandingkan kendaraan mewah konvensional.
Besaran Tarif dan Insentif Pajak Mobil Listrik
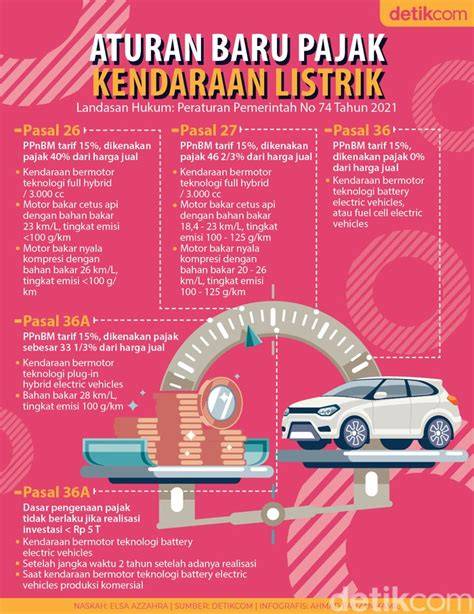
Pemerintah Indonesia telah secara aktif memberikan insentif pajak untuk mempercepat adopsi kendaraan listrik.
Berdasarkan regulasi yang berlaku, kendaraan listrik berbasis baterai penuh mendapatkan tarif PPnBM sebesar 0%, yang merupakan salah satu insentif paling signifikan dari sisi harga jual kendaraan baru.
Sementara itu, untuk kendaraan jenis Hybrid Electric Vehicle (HEV) dan Plug-in Hybrid Electric Vehicle (PHEV), tarif PPnBM yang berlaku berbeda sesuai dengan tingkat emisi dan kapasitas baterainya.
Di tingkat daerah, kebijakan PKB untuk mobil listrik bervariasi.
Beberapa provinsi telah menetapkan tarif PKB khusus yang lebih rendah, bahkan ada yang menetapkan tarif PKB nol persen untuk mendorong penggunaan kendaraan ramah lingkungan di wilayahnya.
Pemilik kendaraan listrik disarankan untuk memeriksa regulasi spesifik yang berlaku di daerahnya masing-masing, mengingat penetapan tarif PKB merupakan kewenangan pemerintah daerah.
Peran DJP dalam Ekosistem Pajak Kendaraan Listrik
Direktorat Jenderal Pajak (DJP) terus memperkuat kerangka regulasi perpajakan, termasuk di sektor kendaraan bermotor listrik.
DJP diketahui aktif menjalin kerja sama dengan berbagai otoritas pajak internasional — sebagaimana tercermin dalam kolaborasi DJP bersama 38 administrasi pajak dari berbagai negara untuk memperkuat kepastian bagi dunia usaha — yang salah satu dampaknya adalah harmonisasi kebijakan insentif pajak kendaraan listrik agar sejalan dengan praktik terbaik global.
Sinergi lintas lembaga antara DJP di tingkat pusat dan Badan Pendapatan Daerah (Bapenda) di tingkat provinsi menjadi kunci efektivitas implementasi insentif pajak mobil listrik di lapangan.
Cara Menghitung Pajak Kendaraan Bermotor Mobil Listrik
Penghitungan PKB tahunan untuk mobil listrik menggunakan formula dasar: Nilai Jual Kendaraan Bermotor (NJKB) dikali bobot kendaraan dikali tarif PKB yang ditetapkan daerah. Karena tarif PKB untuk kendaraan listrik lebih rendah, nilai PKB yang harus dibayarkan pun secara otomatis lebih kecil. NJKB sendiri ditetapkan oleh pemerintah daerah berdasarkan harga pasaran umum kendaraan di wilayah tersebut. Sebagai panduan praktis, pemilik mobil listrik dapat mengunjungi laman resmi Bapenda provinsi setempat atau menggunakan layanan pengecekan pajak kendaraan online yang disediakan masing-masing daerah untuk mengetahui besaran PKB yang harus dibayarkan.
Prospek Kebijakan Pajak Mobil Listrik ke Depan
Tren kebijakan pajak kendaraan listrik di Indonesia menunjukkan arah yang semakin kondusif bagi pertumbuhan pasar.
Pemerintah secara konsisten menegaskan komitmen untuk mempertahankan dan bahkan memperluas insentif fiskal bagi kendaraan listrik sebagai bagian dari target bauran energi terbarukan dan pengurangan emisi gas rumah kaca.
Namun demikian, kebijakan insentif pajak bersifat dinamis dan dapat berubah sesuai perkembangan regulasi.
Calon konsumen dan pelaku industri otomotif perlu memantau perkembangan regulasi terbaru dari Kementerian Keuangan, DJP, maupun pemerintah daerah untuk mendapatkan informasi yang akurat dan terkini.
Menurut sudut pandang redaksi, kombinasi insentif PPnBM 0%, keringanan PKB daerah, dan dukungan infrastruktur pengisian daya yang terus berkembang menempatkan Indonesia pada posisi strategis dalam percepatan adopsi kendaraan listrik di kawasan Asia Tenggara.
Meski demikian, pemerataan kebijakan insentif pajak antar daerah masih menjadi pekerjaan rumah yang perlu diselesaikan agar manfaatnya dapat dirasakan secara merata oleh seluruh masyarakat Indonesia.